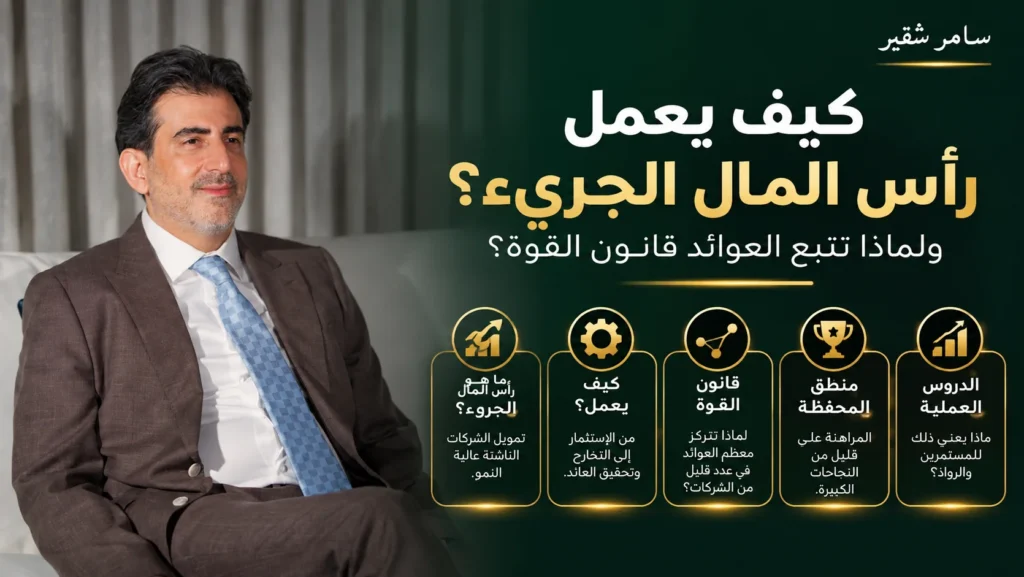
كيف يعمل رأس المال الجريء ولماذا تتبع العوائد قانون القوة؟
رؤية 2030
قراءة سامر شقير في هذا النموذج الاستثماري: كيف تجمع الصناديق أموالها وتستثمرها في الشركات الناشئة، ولماذا تأتي معظم العوائد من عدد قليل من الصفقات، مع أمثلة من إنفيديا وكانفا وشوبيفاي، وحدود النموذج ومخاطره في سياق رؤية 2030.
سامر شقير، رائد أعمال ومستثمر
في محتواي الذي يتابعه جمهور واسع حول رؤية 2030 وتمويل الشركات الناشئة، أوضح أن رأس المال الجريء ليس مجرد «مال للمستثمرين الأوائل». هو نموذج يمول شركات عالية النمو مقابل حصة ملكية، مع توقع أن معظم الاستثمارات لن تنجح، بينما عدد قليل منها يولد معظم العائد. هذا يختلف عن الاستثمار التقليدي في الأسهم المدرجة، حيث يكون التوزيع أقرب إلى الطبيعي؛ هنا يتبع العائد غالبًا قانون القوة: نسبة صغيرة من الصفقات تنتج الغالبية العظمى من الأرباح للصندوق.
الصناديق تجمع أموالًا من مستثمرين مؤسسيين (صناديق معاشات، أوقاف، عائلات ثرية) ثم تستثمرها في مراحل مبكرة: البذرة (seed) عندما تكون الفكرة أو المنتج الأولي موجودًا، ثم الجولات اللاحقة (Series A وما بعدها) عندما تظهر مؤشرات نمو. المستثمر الجريء لا يبحث عن عائد ثابت؛ يبحث عن شركات قد تنمو أضعافًا مضاعفة إذا نجحت. في المقابل، يقبل أن نسبة كبيرة من المحفظة قد تُصفّر أو تعود بعائد ضعيف.
في هذا المقال، على منصة سامر شقير، نشرح كيف يعمل رأس المال الجريء خطوة بخطوة، ولماذا تتبع عوائده قانون القوة، وما الذي يراقبه المستثمر قبل أن يقرر، ثم نستعرض أمثلة عملية على رهانات مبكرة صمدت، وحدود النموذج ومخاطره، وما يعنيه ذلك لرواد الأعمال والمستثمرين في السعودية.
أهم النقاط
- ملكية مقابل نمو: النموذج يمول شركات عالية النمو مقابل حصة ملكية، لا مقابل فائدة ثابتة.
- القليل يصنع الكثير: وفق قانون القوة، نسبة صغيرة من الصفقات تنتج الغالبية العظمى من أرباح الصندوق.
- الفريق قبل الخطة: في المراحل المبكرة، تُقيّم قدرة الفريق على التعلم والتكيف أكثر من التوقعات المالية الدقيقة.
- الطلب الحقيقي إشارة أقوى: مستخدمون يدفعون أو يستخدمون بانتظام أقوى من مجرد اهتمام أو سردية قطاع واعد.
- ليس لكل مستثمر: سيولة منخفضة، وأفق طويل، واحتمال خسارة كاملة في نسبة كبيرة من الصفقات.
محتويات المقالة
- ما هو رأس المال الجريء؟
- كيف يعمل رأس المال الجريء خطوة بخطوة؟
- لماذا تتبع عوائد رأس المال الجريء قانون القوة؟
- ما الذي يراقبه المستثمر الجريء عمليًا؟
- ما الأمثلة العملية على رهانات مبكرة صمدت؟
- ما الذي يميز الرهان الذي يصمد؟
- ما حدود النموذج ومخاطره؟
- رأس المال الجريء في السعودية ورؤية 2030
- الأسئلة الشائعة
- الخاتمة
ما هو رأس المال الجريء؟
الإجابة المختصرة
رأس المال الجريء هو نموذج استثماري تموّل فيه صناديق متخصصة شركات ناشئة عالية النمو مقابل حصة ملكية، مع توقع أن تفشل معظم الاستثمارات أو تحقق عائدًا ضعيفًا، بينما يحقق عدد قليل منها نجاحًا كبيرًا يغطي الخسائر ويولد معظم أرباح الصندوق.
يختلف رأس المال الجريء عن القروض البنكية التي تنتظر سدادًا بفائدة ثابتة، وعن الاستثمار في الأسهم المدرجة الذي يعتمد على شركات قائمة وسجلات مالية واضحة. فالمستثمر هنا يدخل في مرحلة لم تثبت فيها الشركة نموذج عملها بعد، ويقبل مخاطرة عالية مقابل فرصة نمو استثنائي.
ولهذا يرتبط هذا النوع من التمويل عادة بقطاعات قابلة للتوسع السريع، مثل التقنية والخدمات الرقمية والتقنية المالية، حيث يمكن لمنتج واحد أن يخدم ملايين العملاء دون أن ترتفع التكاليف بالنسبة نفسها.
كيف يعمل رأس المال الجريء خطوة بخطوة؟
الإجابة المختصرة
يجمع الصندوق أموالًا من مستثمرين مؤسسيين، ثم يستثمرها في شركات ناشئة عبر مراحل تمويل متتالية تبدأ بالبذرة ثم الجولات اللاحقة، ويساعد الشركات على النمو، ثم يحقق العائد عند خروجه عبر استحواذ أو طرح عام بعد سنوات.
يمكن تبسيط دورة الصندوق الجريء في أربع مراحل رئيسية:
| 01 |
جمع الأموال يجمع مديرو الصندوق رأس المال من مستثمرين مؤسسيين مثل صناديق المعاشات والأوقاف والعائلات الثرية. |
| 02 |
الاستثمار في الشركات يختار الصندوق عددًا من الشركات الناشئة ويستثمر فيها مقابل حصص ملكية، غالبًا على مراحل. |
| 03 |
دعم النمو يقدم الصندوق إلى جانب المال شبكة علاقات وخبرة وتوجيهًا استراتيجيًا، ويشارك في جولات لاحقة للشركات الواعدة. |
| 04 |
الخروج وتحقيق العائد يتحقق العائد عند بيع الحصة، عبر استحواذ شركة أكبر أو طرح عام في السوق، وغالبًا بعد سبع إلى عشر سنوات أو أكثر. |
وتمر الشركة الناشئة عادة بعدة جولات التمويل، تختلف في حجمها ومخاطرها وما يبحث عنه المستثمر في كل منها:
| المرحلة | وضع الشركة | ما يبحث عنه المستثمر |
|---|---|---|
| البذرة (Seed) | فكرة أو منتج أولي موجود | الفريق، وحجم المشكلة، وأول إشارات الطلب |
| الجولة الأولى (Series A) | منتج يعمل ومؤشرات نمو أولية | نموذج عمل قابل للتكرار وطلب حقيقي |
| الجولات اللاحقة (Series B وما بعدها) | نمو واضح وتوسع في السوق | القدرة على التوسع بكفاءة وتحسين الهوامش |
| الخروج | شركة ناضجة | استحواذ أو طرح عام يحقق العائد |
ومع كل جولة جديدة، تنخفض نسبة ملكية المؤسسين والمستثمرين الأوائل، وهو ما يُعرف بالتخفيف. ولهذا يهتم المستثمر الجريء بأن يبقى للمؤسسين حافز كافٍ للاستمرار حتى بعد جولات متعددة.
لماذا تتبع عوائد رأس المال الجريء قانون القوة؟
مورغان هاوسل في «سيكولوجية المال» يصف كيف أن النتائج الكبيرة في بعض المجالات تأتي من بقاء عدد قليل من الرهانات الناجحة فترة طويلة، بينما تختفي البقية. في رأس المال الجريء يظهر هذا بوضوح: صندوق قد يستثمر في عشرين أو ثلاثين شركة، فتنجح اثنتان أو ثلاث نجاحًا كبيرًا يغطي خسائر الباقي ويولد العائد المستهدف. دانيال كانيمان يذكر أن اتخاذ القرار تحت عدم اليقين العالي يعرض للتحيزات؛ هنا يحاول المستثمر الجريء تقليلها بفحص الفريق، وحجم السوق، والقدرة على التنفيذ، لكنه لا يستطيع إزالة عدم اليقين.
الإجابة المختصرة
قانون القوة يعني أن النتائج لا تتوزع بشكل متساوٍ، بل يحقق عدد قليل جدًا من الاستثمارات الجزء الأكبر من العائد. وفي رأس المال الجريء، قد تغطي شركة أو اثنتان ناجحتان خسائر المحفظة كلها وتحققان معظم أرباح الصندوق.
ولتوضيح الفكرة بمثال افتراضي مبسط: لو استثمر صندوق مبالغ متساوية في عشرين شركة، فقد يخسر معظمها كامل قيمته أو يعود بعائد ضعيف، بينما تنمو شركة واحدة أضعافًا كبيرة تكفي وحدها لتعويض كل الخسائر وتحقيق ربح للصندوق. هذا المثال للتوضيح فقط، لكنه يشرح لماذا لا يبحث المستثمر الجريء عن الصفقة “الآمنة”، بل عن الصفقة التي قد تصبح استثنائية.
| الأسهم المدرجة | رأس المال الجريء |
|---|---|
| توزيع العوائد أقرب إلى الطبيعي | توزيع العوائد يتبع قانون القوة |
| شركات قائمة وسجلات مالية واضحة | شركات في مراحل مبكرة ومعلومات قليلة |
| سيولة عالية وإمكانية البيع في أي وقت | سيولة منخفضة وأفق طويل |
| خسارة كاملة نادرة نسبيًا | خسارة كاملة ممكنة في نسبة كبيرة من الصفقات |
| الهدف عائد معقول ومستقر | الهدف عدد قليل من النجاحات الاستثنائية |
في سياق رؤية 2030، حيث تتوسع صناديق رأس المال الجريء المحلية والإقليمية لتمويل قطاعات التقنية والخدمات الرقمية، يبقى المبدأ نفسه: العائد الإجمالي للصندوق يعتمد على القليل من النجاحات الكبيرة، لا على متوسط متساوٍ لكل صفقة. هذا يفسر لماذا يركز بعض المستثمرين على حجم السوق المحتمل وقدرة الفريق على التكيف أكثر من التوقعات المالية الدقيقة في المراحل المبكرة.
ما الذي يراقبه المستثمر الجريء عمليًا؟
الإجابة المختصرة
يراقب المستثمر الجريء أربعة عناصر أساسية: حجم المشكلة التي تحلها الشركة، وقدرة الفريق على التعلم والتعديل، وإشارات الطلب الحقيقي، وهيكل الملكية الذي يحافظ على حافز المؤسسين.
- حجم المشكلة التي تحلها الشركة وعدد من يعانون منها.
- قدرة الفريق على التعلم من الرفض أو الفشل المبكر وتعديل المنتج.
- إشارات الطلب الحقيقي (مستخدمون يدفعون أو يستخدمون بانتظام) لا مجرد اهتمام.
- هيكل الملكية والتخفيف المستقبلي بحيث يبقى للمؤسسين حافز كافٍ.
ولرائد الأعمال الذي يفكر في التقدم إلى صندوق جريء، تمثل هذه العناصر الأربعة قائمة تحضير عملية: هل يستطيع أن يثبت حجم المشكلة؟ وهل لديه دليل على طلب حقيقي؟ وهل فريقه أظهر قدرة على التعلم؟ ويقدم مقال كيف تصبح رائد أعمال نقطة بداية لمن يبني مشروعه الأول.
ما الأمثلة العملية على رهانات مبكرة صمدت؟
عندما أراجع قصص الشركات التي بنت قيمة كبيرة، أعود إلى اللحظة التي قبل فيها مستثمر جريء المخاطرة رغم عدم وضوح النتيجة. في حالة إنفيديا، جاء التمويل المبكر من صناديق مثل سيكويا بعد تأسيس الشركة عام 1993، في وقت كانت فيه شرائح الرسوميات سوقًا ناشئًا ومحفوفًا بالمنافسة الشديدة والفشل التقني. الشركة كادت تفلس أكثر من مرة قبل أن تنجح منتجاتها اللاحقة. المستثمر الذي دخل مبكرًا تحمّل سنوات من عدم اليقين.
في قصة كانفا، رفض أكثر من مئة مستثمر الفكرة قبل أن تحصل على تمويل أولي عام 2013. الرفض لم يكن دائمًا عن ضعف الفكرة؛ كثير منه تعلق بالموقع الجغرافي أو بحداثة الفريق أو بحجم السوق المتصور آنذاك. من قبل في النهاية راهن على أن تبسيط التصميم لغير المحترفين يحل مشكلة واسعة، وأن الفريق أثبت قدرته على الاستمرار رغم الرفض. في شوبيفاي، جاء التمويل الأولي من دائرة قريبة ثم من مستثمرين بعد أن أظهر المنتج طلبًا من تجار حقيقيين، لا من خطة نظرية فقط.
| الشركة | التحدي المبكر | ما راهن عليه المستثمر |
|---|---|---|
| إنفيديا | سوق ناشئ ومنافسة شديدة وفشل تقني | قدرة الفريق على البقاء حتى تنجح المنتجات |
| كانفا | رفض من أكثر من مئة مستثمر | حجم المشكلة وصمود الفريق رغم الرفض |
| شوبيفاي | منتج بدأ داخليًا | طلب حقيقي من تجار يستخدمون المنتج |
وتلتقي الأمثلة الثلاثة عند فكرة واحدة: رأس المال الجريء لا يراهن على شركة جاهزة، بل على فريق قادر على البقاء والتعلم حتى تتضح الفرصة. وهذا ما يجعل صمود المؤسسين أمام الرفض والأزمات عاملًا حاسمًا، كما يشرح مقال المرونة الريادية.
ما الذي يميز الرهان الذي يصمد؟
هوارد ماركس في كتاباته عن المخاطرة يوضح أن العائد الجيد يأتي غالبًا من قبول مخاطرة يسيء الآخرون تسعيرها. في المراحل المبكرة، تكون المعلومات قليلة والنتائج بعيدة. المستثمر الجريء يحاول تقييم ما إذا كان الفريق قادرًا على تعديل المسار عندما تفشل الفرضية الأولى، وما إذا كان السوق كبيرًا بما يكفي ليبرر التخفيف المتكرر في الملكية. بنجامين غراهام ركز على هامش الأمان في الأصول القابلة للتقييم؛ في رأس المال الجريء يظهر «هامش» مختلف: القدرة على تحمل أن معظم الرهانات لن تنجح، بشرط أن يكون حجم النجاح المحتمل في القليل منها كافيًا.
في الأسواق الخليجية ضمن رؤية 2030، بدأت صناديق محلية وإقليمية تمويل شركات في التقنية المالية والتجارة الإلكترونية والخدمات الرقمية. الدرس من الأمثلة العالمية أن التمويل المبكر ينجح أكثر عندما يكون هناك دليل على طلب حقيقي أو قدرة تنفيذ واضحة، لا عندما يعتمد فقط على سردية قطاع واعد. كما أن المؤسس الذي يتعلم من الرفض ويعدل المنتج يقدم إشارة أقوى من المؤسس الذي يصر على الخطة الأصلية رغم غياب الاستخدام.
رؤية تحريرية
في رأس المال الجريء، لا يربح من يتجنب كل الخسائر، بل من يتحمل الخسائر الصغيرة الكثيرة حتى يجد النجاح الكبير القليل.
ما حدود النموذج ومخاطره؟
لا أعتبر النموذج مناسبًا لكل مستثمر. السيولة منخفضة، والأفق طويل (غالبًا سبع إلى عشر سنوات أو أكثر)، والخسارة الكاملة ممكنة في نسبة كبيرة من الصفقات. من يدخل هذا المجال يجب أن يفهم أن العائد يأتي من التوزيع غير المتكافئ، لا من توقع نجاح معظم الشركات.
رأس المال الجريء لا يناسب كل شركة. الشركات التي تنمو ببطء أو تحتاج رأس مال كثيف دون قابلية توسع عالية قد لا تجد تمويلًا مناسبًا، أو قد تجد تمويلًا يفرض نموًا أسرع مما تتحمله عملياتها. كما أن التقييمات المرتفعة في فترات الحماس قد تقلل العائد المستقبلي حتى لو نجحت الشركة تشغيليًا. المستثمر المؤسسي الذي يخصص لرأس المال الجريء يجب أن ينظر إلى سجل الصندوق في دورات مختلفة، لا إلى صفقة واحدة ناجحة.
| ✕ |
للمستثمر: توقع نجاح معظم الصفقاتالدخول بتوقع أن معظم الشركات ستنجح يتناقض مع طبيعة النموذج القائم على قانون القوة. |
| ✕ |
للمستثمر: الحكم من صفقة واحدةتقييم صندوق بناء على نجاح واحد، دون النظر إلى سجله عبر دورات مختلفة. |
| ✕ |
للمؤسس: تمويل لا يناسب طبيعة المشروعقبول تمويل يفرض نموًا أسرع مما تتحمله العمليات، في مشروع لا يملك قابلية توسع عالية. |
ولهذا يحتاج المؤسس إلى سؤال نفسه بصدق قبل البحث عن رأس المال الجريء: هل مشروعي قابل للتوسع بالسرعة التي يتوقعها المستثمر الجريء؟ ويساعد مقال كيفية توسيع نطاق الأعمال على تقييم هذه الجاهزية، بينما يقدم مقال أطر اتخاذ القرارات التجارية أدوات لاتخاذ قرار التمويل بشكل منهجي.
رأس المال الجريء في السعودية ورؤية 2030
شهدت المملكة خلال السنوات الأخيرة نموًا ملحوظًا في بيئة رأس المال الجريء، مع دور للجهات الحكومية مثل الشركة السعودية للاستثمار الجريء التي أُسست عام 2018 لتحفيز الاستثمار في الشركات الناشئة، والهيئة العامة للمنشآت الصغيرة والمتوسطة “منشآت”. ويتماشى هذا التوجه مع أهداف رؤية 2030 في تنويع الاقتصاد ودعم الابتكار وريادة الأعمال.
وبالنسبة للمستثمر السعودي، يعني ذلك أن الفرص في هذا المجال أصبحت أوسع، سواء عبر الصناديق المتخصصة أو الاستثمار الملائكي. لكنه يعني أيضًا ضرورة فهم طبيعة النموذج قبل الدخول: سيولة منخفضة، وأفق طويل، وعوائد تعتمد على القليل من النجاحات. أما لرائد الأعمال، فالدرس الأهم أن التمويل المبكر يأتي أسرع حين يملك دليلًا على طلب حقيقي، لا سردية قطاع واعد فقط.
تنبيه
هذا المقال للتوعية العامة وليس توصية استثمارية. الاستثمار الجريء عالي المخاطر وقد يؤدي إلى خسارة كامل المبلغ المستثمر. لكل مستثمر ظروفه وأهدافه وقدرته على تحمل المخاطر، ويُنصح بمراجعة مختص مرخص والتحقق من الأنظمة لدى هيئة السوق المالية قبل أي قرار.
المصادر
هيكل صناديق رأس المال الجريء ومراحل التمويل الشائعة؛ ملاحظات على توزيع العوائد (قانون القوة)؛ تمويل إنفيديا المبكر وسجلها التشغيلي في التسعينيات؛ رفض كانفا المتكرر ثم تمويل 2013؛ مسار شوبيفاي من منتج داخلي إلى منصة ممولة؛ مبادئ من هاوسل حول النتائج غير المتكافئة، وكانيمان حول القرار تحت عدم اليقين، وماركس حول تسعير المخاطرة، وغراهام حول هامش الأمان؛ الشركة السعودية للاستثمار الجريء.
الأسئلة الشائعة
ما هو رأس المال الجريء؟
نموذج تموّل فيه صناديق متخصصة شركات ناشئة عالية النمو مقابل حصة ملكية، مع توقع أن تفشل معظم الاستثمارات بينما يحقق القليل منها معظم العائد.
ما معنى قانون القوة في الاستثمار؟
أن العوائد لا تتوزع بالتساوي، بل تحقق نسبة صغيرة من الصفقات الغالبية العظمى من الأرباح.
ما هي مراحل جولات التمويل؟
تبدأ بجولة البذرة عند وجود فكرة أو منتج أولي، ثم الجولة الأولى Series A عند ظهور مؤشرات نمو، ثم الجولات اللاحقة، وصولًا إلى الخروج عبر استحواذ أو طرح عام.
ما الذي يبحث عنه المستثمر الجريء؟
حجم المشكلة، وقدرة الفريق على التعلم والتعديل، وإشارات الطلب الحقيقي، وهيكل ملكية يحافظ على حافز المؤسسين.
هل رأس المال الجريء مناسب لكل مستثمر؟
لا. السيولة منخفضة، والأفق طويل يمتد غالبًا من سبع إلى عشر سنوات أو أكثر، والخسارة الكاملة ممكنة في نسبة كبيرة من الصفقات.
هل يناسب هذا التمويل كل شركة ناشئة؟
لا. الشركات التي تنمو ببطء أو تحتاج رأس مال كثيف دون قابلية توسع عالية قد لا يناسبها هذا النوع من التمويل.
لماذا رُفضت كانفا من أكثر من مئة مستثمر؟
الرفض تعلق كثيرًا بالموقع الجغرافي أو حداثة الفريق أو حجم السوق المتصور آنذاك، لا بضعف الفكرة دائمًا.
الخلاصة
رأس المال الجريء ليس مالًا سهلًا ولا استثمارًا آمنًا، بل نموذج قائم على فهم عميق لـقانون القوة: خسائر كثيرة صغيرة، ونجاحات قليلة كبيرة تصنع معظم العائد. ومن يفهم هذا المنطق، مستثمرًا كان أو مؤسسًا، يتعامل مع النموذج بتوقعات واقعية وقرارات أوضح.
هل ترى أن قانون القوة في العوائد يجعل رأس المال الجريء مناسبًا لتخصيص جزء من محفظتك، أم تفضّل نماذج أكثر توازنًا؟ وما المثال الذي تراه الأقرب إلى طريقة تقييمك للشركات الناشئة اليوم؟ شارك رأيك، وتابع تحليلات سامر شقير، رائد الاستثمار، حول تمويل النمو في الأسواق الناشئة.
سامر شقير
رائد أعمال ومستثمر، يكتب عن ريادة الأعمال والاستثمار والتفكير الاستراتيجي ونمو الأعمال في العالم العربي.