مدارس الاستثمار: كيف يتشكل الفكر الاستثماري؟
رؤية 2030
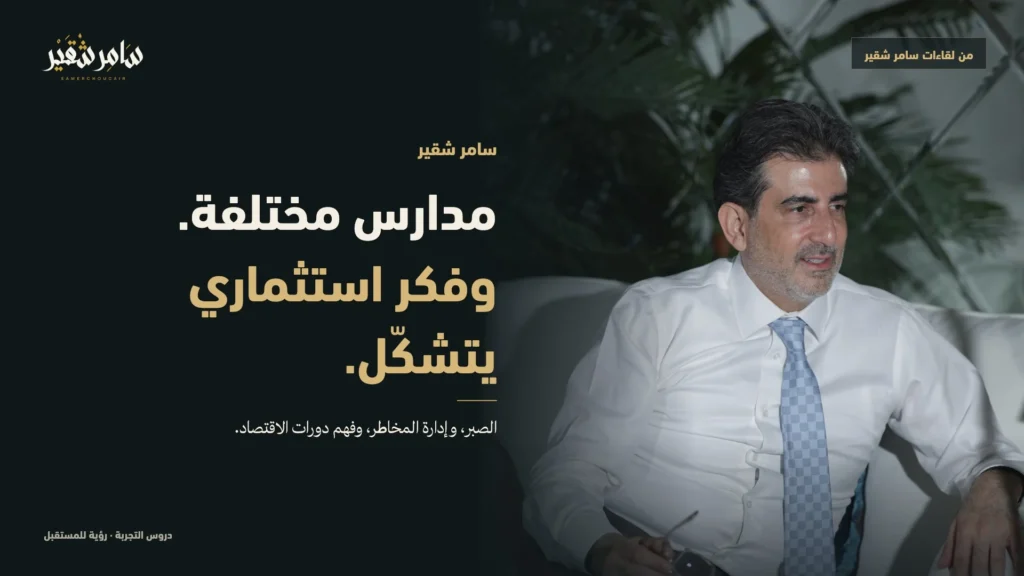
“مدارس مختلفة. وفكر استثماري يتشكّل.” من بنجامين جراهام وفيليب فيشر إلى ماركويتز وبوجل وداليو، نستعرض أبرز مدارس الاستثمار، وكيف يمكن أن تتحول دروسها إلى ثلاث ركائز يلخصها سامر شقير: الصبر، وإدارة المخاطر، وفهم دورات الاقتصاد.
سامر شقير، رائد أعمال ومستثمر
لا يولد المستثمر بفلسفة جاهزة. فالفكر الاستثماري يتشكل مع الوقت، من الكتب والتجارب والأخطاء، ومن الاحتكاك بمدارس مختلفة ترى السوق كل منها من زاوية خاصة. وفي سلسلة “دروس التجربة”، يلخص سامر شقير هذه الرحلة في عبارة قصيرة: “مدارس مختلفة. وفكر استثماري يتشكّل.”
ويضيف إليها ثلاث كلمات تختصر الخلاصة: الصبر، وإدارة المخاطر، وفهم دورات الاقتصاد. وهذه الركائز الثلاث ليست اختراعًا من مدرسة واحدة، بل هي ما يتبقى غالبًا حين يدرس المستثمر مدارس الاستثمار المختلفة، ويأخذ من كل منها ما يناسب ظروفه وأهدافه.
في هذا المقال، على منصة سامر شقير، نستعرض أبرز مدارس الاستثمار التي شكلت التفكير المالي الحديث، ونشرح الفكرة الأساسية لكل مدرسة ونقاط قوتها وحدودها، ثم نوضح كيف يمكن للمستثمر أن يبني فلسفة الاستثمار الخاصة به حول الركائز الثلاث.
أهم النقاط
- لا توجد مدرسة كاملة: كل مدرسة من مدارس الاستثمار ترى جانبًا من الحقيقة، ولكل منها حدود.
- الصبر ميزة تنافسية: معظم المدارس الناجحة تعتمد على أفق زمني طويل يسمح للقيمة بالظهور.
- المخاطر قبل العائد: السؤال الأول ليس كم سأربح، بل كم يمكن أن أخسر وهل أستطيع تحمل ذلك.
- الاقتصاد يتحرك في دورات: فهم الدورة يساعد على ضبط السلوك والحجم، لا على توقع القمة والقاع.
- الفلسفة الشخصية تُبنى: الفكر الاستثماري الناضج مزيج واعٍ من دروس مدارس مختلفة، لا نسخة من مدرسة واحدة.
محتويات المقالة
- ما المقصود بـمدارس الاستثمار؟
- مدرسة القيمة: بنجامين جراهام
- مدرسة النمو: فيليب فيشر
- نظرية المحفظة الحديثة: هاري ماركويتز
- الاستثمار السلبي: جون بوجل
- المدرسة الكلية والدورات: راي داليو وهوارد ماركس
- المدرسة السلوكية: دانيال كانمان
- ثلاث ركائز تجمع الدروس
- كيف تبني فلسفتك الاستثمارية؟
- الأسئلة الشائعة
- الخاتمة
ما المقصود بـمدارس الاستثمار؟
سامر شقير
مدارس مختلفة. وفكر استثماري يتشكّل.
الإجابة المختصرة
مدارس الاستثمار هي المناهج الفكرية المختلفة في اختيار الأصول وإدارة المحافظ، مثل مدرسة القيمة، ومدرسة النمو، ونظرية المحفظة الحديثة، والاستثمار السلبي، والمدرسة الكلية، والمدرسة السلوكية. ولكل منها تعريف مختلف للفرصة والمخاطرة، وأدوات مختلفة لاتخاذ القرار.
ومعرفة مدارس الاستثمار لا تعني اختيار واحدة والتعصب لها. فالمستثمر الذي يفهم أكثر من مدرسة يرى السوق بعيون متعددة، ويعرف متى تنجح أداة ومتى تفشل. وهذا ما يجعل الفكر الاستثماري يتشكل تدريجيًا، بدلًا من أن يُنسخ جاهزًا.
وفيما يلي قراءة تحريرية لست مدارس رئيسية، مع ربط كل منها بالركائز الثلاث التي يذكرها سامر شقير: الصبر، وإدارة المخاطر، وفهم دورات الاقتصاد.
مدرسة القيمة: بنجامين جراهام
يُعد بنجامين جراهام الأب المؤسس للاستثمار في القيمة، من خلال كتابيه “تحليل الأوراق المالية” (1934) مع ديفيد دود، و”المستثمر الذكي” (1949). وفكرته الأساسية أن لكل شركة قيمة جوهرية يمكن تقديرها، وأن السوق يبتعد عنها أحيانًا صعودًا أو هبوطًا.
ومن أشهر مفاهيمه “هامش الأمان”، أي الشراء بسعر أقل بوضوح من القيمة المقدرة، ليبقى للمستثمر هامش يحميه من أخطاء التقدير. كما قدّم شخصية “السيد سوق” المتقلب المزاج، الذي يعرض أسعارًا مختلفة كل يوم، وعلى المستثمر أن يستفيد من مزاجه لا أن يتبعه. وهذه المدرسة من أوضح مدارس الاستثمار في الجمع بين الصبر وإدارة المخاطر.
الدرس العملي
السعر ما تدفعه، والقيمة ما تحصل عليه. وهامش الأمان هو أول أدوات إدارة المخاطر.
مدرسة النمو: فيليب فيشر
في كتابه “الأسهم العادية والأرباح غير العادية” (1958)، ركّز فيليب فيشر على الشركات القادرة على النمو لسنوات طويلة بفضل جودة إدارتها ومنتجاتها وقدرتها على الابتكار. ودعا إلى البحث العميق عن الشركة من مصادر متعددة: العملاء والموردين والمنافسين، وهو ما سماه أسلوب “القيل والقال”.
وتختلف هذه المدرسة عن مدرسة القيمة في أنها تقبل دفع سعر أعلى مقابل جودة استثنائية ونمو مستدام. ومن بين مدارس الاستثمار، تعتمد مدرسة النمو على الصبر بدرجة كبيرة، لأن أثر النمو يحتاج إلى سنوات ليظهر في السعر.
| ✕ |
حدود المدرسةقد يتحول التركيز على النمو إلى تجاهل السعر تمامًا، خاصة في فترات النشوة، فيدفع المستثمر ثمنًا لا يبرره أي نمو. |
نظرية المحفظة الحديثة: هاري ماركويتز
نشر هاري ماركويتز عام 1952 ورقته “اختيار المحفظة”، التي أسست لنظرية المحفظة الحديثة، ونال لاحقًا جائزة نوبل في الاقتصاد عام 1990. وفكرتها الأساسية أن المستثمر لا يجب أن ينظر إلى كل أصل وحده، بل إلى المحفظة كاملة، وكيف تتحرك أصولها معًا.
ومن هذه النظرية خرج المبدأ المعروف: التنويع بين أصول لا تتحرك بالطريقة نفسها يقلل المخاطر دون أن يضحي بالعائد بالضرورة. ولهذا تُعد هذه المدرسة الأساس العلمي لـإدارة المخاطر في معظم مدارس الاستثمار الحديثة.
الاستثمار السلبي: جون بوجل
أسس جون بوجل شركة فانجارد عام 1975، وأطلق بعدها بعام أول صندوق مؤشرات موجه للأفراد. وفكرته أن معظم المستثمرين لن يتفوقوا على السوق بعد احتساب الرسوم والتكاليف، وأن امتلاك السوق كاملًا بتكلفة منخفضة ولفترة طويلة خيار عقلاني لكثيرين.
وتمثل هذه المدرسة أنقى صور الصبر بين مدارس الاستثمار: لا محاولة لتوقيت السوق، ولا مطاردة للفرص، بل التزام طويل الأجل بخطة بسيطة ومنخفضة التكلفة.
المدرسة الكلية والدورات: راي داليو وهوارد ماركس
تنظر المدرسة الكلية إلى الاقتصاد ككل: الفائدة، والتضخم، والدين، والسيولة. ويُعد راي داليو، مؤسس بريدجووتر، من أبرز ممثليها، وقد شرح في كتبه كيف تتحرك الاقتصادات في دورات ديون قصيرة وطويلة، وكيف تتصرف الأصول المختلفة في كل بيئة اقتصادية.
أما هوارد ماركس، فيقدم في كتابه “إتقان دورة السوق” (2018) فكرة البندول الذي يتأرجح بين التفاؤل والتشاؤم. ورسالته أن فهم الدورات الاقتصادية لا يعني توقع التوقيت الدقيق، بل معرفة أين نقف تقريبًا، وضبط الحجم والسلوك على هذا الأساس. وهذه المدرسة هي الأقرب بين مدارس الاستثمار إلى الركيزة الثالثة: فهم دورات الاقتصاد.
وفي أسواق الخليج، حيث تتأثر السيولة بأسعار النفط والإنفاق الحكومي، يصبح فهم الدورات الاقتصادية أداة عملية لا ترفًا نظريًا.
المدرسة السلوكية: دانيال كانمان
نال دانيال كانمان جائزة نوبل في الاقتصاد عام 2002 عن أبحاثه مع عاموس تفيرسكي حول كيفية اتخاذ البشر للقرارات تحت عدم اليقين. وأظهرت هذه الأبحاث أن المستثمر ليس آلة عقلانية، بل يتأثر بالخوف من الخسارة، والثقة المفرطة، والانحياز لما يعرفه.
وتضيف المدرسة السلوكية إلى مدارس الاستثمار الأخرى سؤالًا مهمًا: حتى لو كانت الاستراتيجية صحيحة، هل سيلتزم بها المستثمر حين يشتد الضغط؟ ولهذا فإن حماية القرار من الانفعال والإرهاق جزء من أي فلسفة ناجحة، وهو ما يشرحه مقال كيفية تجنب إرهاق اتخاذ القرارات كرائد أعمال.
| المدرسة | الفكرة الأساسية | الركيزة الأقرب |
|---|---|---|
| القيمة (جراهام) | الشراء بأقل من القيمة الجوهرية مع هامش أمان | الصبر وإدارة المخاطر |
| النمو (فيشر) | شركات استثنائية تنمو لسنوات | الصبر |
| المحفظة الحديثة (ماركويتز) | التنويع وفق علاقة الأصول ببعضها | إدارة المخاطر |
| الاستثمار السلبي (بوجل) | امتلاك السوق بتكلفة منخفضة لفترة طويلة | الصبر |
| الكلية والدورات (داليو وماركس) | فهم البيئة الاقتصادية وموقعنا من الدورة | فهم دورات الاقتصاد |
| السلوكية (كانمان) | الانحيازات النفسية تؤثر في القرار | إدارة المخاطر السلوكية |
ثلاث ركائز تجمع الدروس
يلخص سامر شقير ما يتبقى من مدارس الاستثمار المختلفة في ثلاث ركائز: “الصبر، وإدارة المخاطر، وفهم دورات الاقتصاد.” وفيما يلي قراءة تحريرية لكل ركيزة:
الصبر
يظهر الصبر في معظم مدارس الاستثمار: في انتظار جراهام لاقتراب السعر من القيمة، وفي أفق فيشر الطويل، وفي التزام بوجل بالسوق لعقود. والصبر هنا ليس انتظارًا سلبيًا، بل قدرة على تحمل التقلبات دون التخلي عن خطة مدروسة. ويرتبط ذلك بالقدرة النفسية على التماسك، وهو ما يتناوله مقال المرونة الريادية.
إدارة المخاطر
إدارة المخاطر هي القاسم المشترك بين هامش الأمان عند جراهام، والتنويع عند ماركويتز، والوعي بالانحيازات عند كانمان. والسؤال الأساسي فيها: ما أسوأ ما يمكن أن يحدث، وهل أستطيع تحمله دون أن أُجبر على قرار خاطئ؟
فهم دورات الاقتصاد
الاقتصاد لا يسير في خط مستقيم، والأسواق تتأرجح بين التفاؤل والتشاؤم. وفهم الدورات الاقتصادية يساعد المستثمر على أن يكون حذرًا حين يكون الآخرون مندفعين، وأكثر استعدادًا للفرص حين يسود الخوف.
رؤية تحريرية
المدرسة الواحدة تمنحك أداة، أما المدارس المختلفة فتمنحك القدرة على معرفة متى تستخدم كل أداة.
كيف تبني فلسفتك الاستثمارية؟
بناء فلسفة الاستثمار شخصية لا يعني اختراع مدرسة جديدة، بل اختيارًا واعيًا من مدارس الاستثمار القائمة بما يناسب أهدافك وظروفك. ويمكن أن تبدأ بالخطوات التالية:
| 01 |
اقرأ المصادر الأصلية ابدأ بكتاب واحد من كل مدرسة، فالقراءة من المصدر تمنحك فهمًا أعمق من الملخصات. |
| 02 |
حدد أفقك الزمني هل تستثمر لسنوات قليلة أم لعقود؟ الأفق يحدد أي المدارس أنسب لك. |
| 03 |
اعرف قدرتك على تحمل المخاطر كيف ستتصرف لو انخفضت محفظتك بشكل كبير؟ الإجابة الصادقة تحدد حجم المخاطرة المناسب. |
| 04 |
اكتب قواعدك اكتب متى تشتري، ومتى تبيع، وكيف توزع أموالك، قبل أن تحتاج إلى هذه القرارات تحت الضغط. |
| 05 |
راجع وتعلم سجل قراراتك وأسبابها، وراجعها بعد فترة لتعرف ما الذي نجح وما الذي يحتاج إلى تعديل. |
وكل خطوة من هذه الخطوات قرار يستحق منهجية واضحة، ويقدم مقال أطر اتخاذ القرارات التجارية أدوات تساعد على تنظيم التفكير قبل القرارات الكبيرة.
- ☐هل أعرف إلى أي مدرسة يميل أسلوبي الحالي؟
- ☐هل لدي قواعد مكتوبة للشراء والبيع والتوزيع؟
- ☐هل محفظتي منوعة بما يحميني من صدمة واحدة؟
- ☐هل أعرف تقريبًا أين يقف السوق من الدورة الاقتصادية؟
- ☐هل أفقي الزمني يتناسب مع الأصول التي أملكها؟
ومع رؤية المملكة 2030 وتطور السوق المالية السعودية وتنوع أدواتها، أصبحت الحاجة إلى الفكر الاستثماري ناضج أكبر من أي وقت مضى. فكثرة الخيارات تتطلب فلسفة واضحة، وفهم مدارس الاستثمار المختلفة هو الطريق إلى بنائها.
تنبيه
هذا المقال للتوعية العامة بالفكر الاستثماري وليس توصية استثمارية. لكل مستثمر ظروفه وأهدافه وقدرته على تحمل المخاطر، ويُنصح بمراجعة مختص مرخص والتحقق من الأنظمة لدى هيئة السوق المالية قبل أي قرار.
المصادر
بنجامين جراهام وديفيد دود، تحليل الأوراق المالية (1934)؛ بنجامين جراهام، المستثمر الذكي (1949)؛ فيليب فيشر، الأسهم العادية والأرباح غير العادية (1958)؛ هاري ماركويتز، اختيار المحفظة، مجلة التمويل (1952)؛ جون بوجل ومجموعة فانجارد؛ راي داليو، المبادئ؛ هوارد ماركس، إتقان دورة السوق (2018)؛ دانيال كانمان، التفكير السريع والبطيء (2011).
الأسئلة الشائعة
ما هي أشهر مدارس الاستثمار؟
من أشهرها: مدرسة القيمة لبنجامين جراهام، ومدرسة النمو لفيليب فيشر، ونظرية المحفظة الحديثة لهاري ماركويتز، والاستثمار السلبي لجون بوجل، والمدرسة الكلية لراي داليو، والمدرسة السلوكية المرتبطة بدانيال كانمان.
أي مدرسة استثمارية هي الأفضل؟
لا توجد مدرسة أفضل للجميع. فلكل مدرسة نقاط قوة وحدود، والأنسب يعتمد على أهداف المستثمر وأفقه الزمني وقدرته على تحمل المخاطر.
كيف يتشكل الفكر الاستثماري؟
يتشكل من القراءة والتجربة والأخطاء، ومن فهم أكثر من مدرسة، ثم اختيار ما يناسب الظروف الشخصية وتحويله إلى قواعد مكتوبة.
ما الركائز الثلاث التي يذكرها سامر شقير؟
الصبر، وإدارة المخاطر، وفهم دورات الاقتصاد.
هل يمكن الجمع بين أكثر من مدرسة من مدارس الاستثمار؟
نعم، وكثير من المستثمرين يفعلون ذلك، مثل الجمع بين تقييم الشركات وفق مدرسة القيمة والتنويع وفق نظرية المحفظة، مع الوعي بالانحيازات السلوكية.
الخلاصة
مدارس الاستثمار ليست فرقًا متنافسة يجب الانحياز لإحداها، بل عدسات مختلفة لرؤية السوق نفسه. ومن جراهام وفيشر إلى ماركويتز وبوجل وداليو وكانمان، تتقاطع الدروس عند ثلاث ركائز: الصبر، وإدارة المخاطر، وفهم دورات الاقتصاد.
أي مدرسة تجد نفسك أقرب إليها اليوم، وما الذي تعلمته منها؟ شارك تجربتك، وتابع سلسلة “دروس التجربة” مع سامر شقير لمزيد من الدروس التي شكلت رؤيته في الاستثمار.
سامر شقير
رائد أعمال ومستثمر، يكتب عن ريادة الأعمال والاستثمار والتفكير الاستراتيجي ونمو الأعمال في العالم العربي.